De 3,9% a 44,7%: la crónica de cómo Chile convirtió su deuda en un fantasma
 radiolaunion
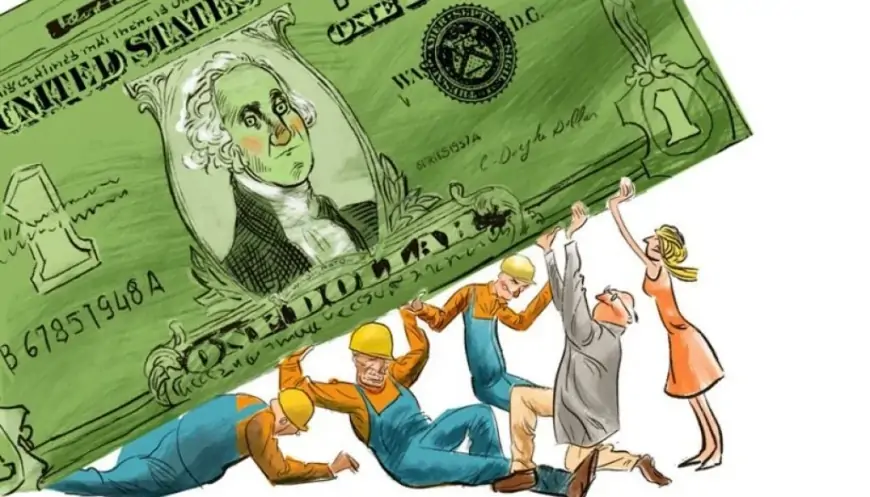
Para 2026, la proyección ronda los US$5.200 millones, cerca del 1,3% del PIB. Cada peso que se destina a intereses es un peso que no llega a un consultorio, a un colegio o a un programa de seguridad .
El país pasó de tener una de las deudas más bajas del mundo a quedar a tres décimas del umbral que él mismo se fijó como prudente. No fue un solo gobierno ni una sola crisis: fue una suma de decisiones, shocks externos y una economía que dejó de crecer lo suficiente para que la pelota no siguiera inflándose.
En 2009, Chile podía mostrar una cifra que pocos países podían exhibir: su deuda pública equivalía al 3,9% del PIB . Era el resultado de años de disciplina fiscal, reglas de balance estructural y una economía que crecía. Ese número se convirtió en el punto de partida de una trayectoria que, quince años después, llevó al país a coquetear con el límite del 45% que el propio Estado se impuso como frontera de seguridad.
Hoy la deuda bruta del Gobierno Central ronda el 44,7% del PIB . La diferencia entre ambos puntos no se explica por un solo factor. Es una historia de gobiernos, reformas, estallidos sociales, una pandemia y, sobre todo, de un crecimiento que se apagó justo cuando la deuda empezaba a pesar.
El punto de partida: la ilusión de la deuda cero
El 3,9% de 2009 no era casualidad. Chile venía de años de superávit fiscal y de una gestión que le valió elogios internacionales. Pero ese año, la crisis financiera global golpeó los precios del cobre y obligó al gobierno de Michelle Bachelet a implementar estímulos fiscales para sostener la actividad. La deuda cerró 2009 en 5,85% y saltó al 8,6% en 2010 . El primer mandato de Bachelet terminó con una deuda que, aunque seguía siendo baja, ya mostraba una tendencia al alza.
Piñera I (2010-2014): la deuda empieza a normalizarse
El primer gobierno de Sebastián Piñera recibió el país con una deuda del 8,6%. Cuatro años después, al cierre de 2014, la cifra llegó al 15,0% . El aumento fue de aproximadamente 6,4 puntos porcentuales. No hubo una crisis externa mayúscula como en 2009, pero el gasto público creció y la deuda comenzó a acumularse de forma silenciosa. Chile seguía teniendo una deuda baja en comparación internacional, pero la dirección era clara.
Bachelet II (2014-2018): el salto más pronunciado
Aquí la curva se empina. La deuda pasó del 15,0% al 25,8% en solo cuatro años . Un aumento de casi 11 puntos porcentuales, el más rápido de todo el período. ¿Qué ocurrió? La implementación de reformas estructurales —la educativa y la tributaria— coincidió con una desaceleración económica significativa. El crecimiento se frenó, los ingresos fiscales no acompañaron el ritmo del gasto y el déficit se convirtió en una constante. La deuda dejó de ser un instrumento excepcional para volverse una fuente habitual de financiamiento.
Piñera II (2018-2022): el estallido y la pandemia
El segundo gobierno de Piñera recibió una deuda del 25,8%. La cerró en 37,9% . Otro salto de más de 12 puntos. Esta vez los factores fueron dos shocks de magnitud histórica. Primero, el estallido social de octubre de 2019, que derivó en una agenda de gasto social de emergencia. Luego, en 2020, la pandemia de COVID-19, que obligó al Estado a desplegar transferencias directas, subsidios y apoyo a empresas sin precedentes. El gasto fiscal se disparó para evitar el colapso económico y social. La deuda fue el instrumento para financiarlo.
Boric (2022-2026): el freno que no alcanzó
El gobierno de Gabriel Boric llegó con la promesa de contener el crecimiento de la deuda. Y en parte lo logró: el aumento durante su administración ha sido de aproximadamente 3,8 puntos, el más bajo de los últimos quince años . Se aplicó un ajuste del gasto público significativo tras el exceso pandémico. Pero el problema no era solo el gasto. Era el crecimiento.
La economía chilena creció apenas un 0,2% a 0,6% en 2026, según proyecciones . Con un PIB que casi no se expande, el denominador de la fracción deuda/PIB no ayuda. Y a eso se sumó un factor cambiario: parte de la deuda chilena está en dólares. La depreciación del peso encarece en moneda local el valor de esa deuda. Solo en el tercer trimestre de 2026, el alza del dólar agregó más de $2.500 millones a la deuda en pesos .
Además, el gobierno se vio obligado a solicitar al Congreso una autorización adicional de endeudamiento por US$6.200 millones para 2026, argumentando menores ingresos, mayores obligaciones de gasto y un tipo de cambio desfavorable . Esa solicitud fue la que empujó el ratio desde las proyecciones originales —que apuntaban a un cierre en torno al 43,2%— hasta el 44,7% actual .
El umbral del 45%: una línea en el papel
El 45% no es una ley física. Es una recomendación del Consejo Fiscal Autónomo, adoptada en 2022, que representa el nivel hasta el cual el Fisco puede endeudarse sin que la carga de intereses ponga en riesgo la sostenibilidad de las finanzas públicas . Superarlo no hace que el país quiebre al día siguiente, pero envía una señal a las clasificadoras de riesgo, que podrían bajar la nota de Chile y encarecer el crédito para el Estado, las empresas y las familias .
El problema es que la trayectoria no muestra una reversión. Las proyecciones del FMI, incluso con las cifras oficiales, apuntan a que la deuda seguirá subiendo: 43,7% en 2026, 44,2% en 2028, 44,4% en 2030 . Es decir, el 44,7% actual no es un pico, es un escalón en una escalera que sigue subiendo.
¿Por qué no se puede salir con un “milagro” de crecimiento?
La respuesta está en la aritmética de la deuda. Para que el ratio deuda/PIB se estabilice sin ajuste fiscal, la economía tendría que crecer de forma sostenida muy por encima de su potencial. Chile viene creciendo alrededor del 2% anual, y las proyecciones no muestran una aceleración significativa. Un ejercicio simple muestra que se necesitaría un crecimiento cercano al 6,5% anual durante años para compensar el efecto de los intereses y el déficit. Eso no está en el horizonte.
La alternativa es la combinación de crecimiento moderado con un ajuste fiscal permanente que genere superávits primarios. Es decir, recaudar más de lo que se gasta, excluyendo el pago de intereses. Hoy Chile no tiene eso. El Consejo Fiscal Autónomo ha advertido que el gasto ya comprometido para los próximos años no deja “holguras” y que el esfuerzo fiscal deberá extenderse a la siguiente administración .
El costo de administrar el fantasma
Mientras tanto, la deuda se paga. No el principal —eso se refinancia eternamente—, sino los intereses. En 2025, el Fisco pagó más de US$4.800 millones en intereses. Para 2026, la proyección ronda los US$5.200 millones, cerca del 1,3% del PIB. Cada peso que se destina a intereses es un peso que no llega a un consultorio, a un colegio o a un programa de seguridad .
Ese es el verdadero rostro del fantasma. No es la quiebra inminente ni el default. Es la pérdida gradual de margen: menos espacio para responder a una crisis, menos recursos para políticas nuevas, más dependencia de que el crecimiento no se detenga. Chile administrará deuda por mucho tiempo. La pregunta es si lo hará desde una posición de control o desde la urgencia de quien ya no tiene holgura para elegir.